Wer jeden Tag handelt, fragt sich irgendwann, ob das Finanzamt bei Krypto-Daytrading anders hinschaut als bei langfristigem Halten. Die Antwort lautet ja. Die Haltefrist hilft dir bei kurzfristigen Trades kaum, denn jeder Tausch gilt als Verkauf. Und sobald deine Gewinne eines Jahres 1.000 Euro oder mehr betragen, wird der gesamte Betrag besteuert.
Wie du Krypto Daytrading versteuern musst, zeigt dieser Artikel am Spot-Handel mit Coins. Du erfährst, welche Daytrading Steuern anfallen, wie du Gewinne berechnest und wie du Verluste verrechnest. Außerdem zeigen wir dir, woran du erkennst, ob aus häufigem Handeln eine gewerbliche Tätigkeit werden kann. Den Gesamtüberblick über alle Steuerarten findest du in unserem Steuer-Guide zur Krypto-Steuer in Deutschland.
Das Wichtigste auf einen Blick
- Private Veräußerung: Gewinne aus dem Spot-Daytrading zählen zu den privaten Veräußerungsgeschäften, also zu Verkäufen und Tauschen innerhalb eines Jahres nach dem Kauf. Du versteuerst sie mit deinem persönlichen Einkommensteuersatz.
- Haltefrist: Die einjährige Frist beginnt nach jedem Tausch neu. Kurzfristige Trades bleiben deshalb steuerpflichtig, sofern die Freigrenze nicht greift.
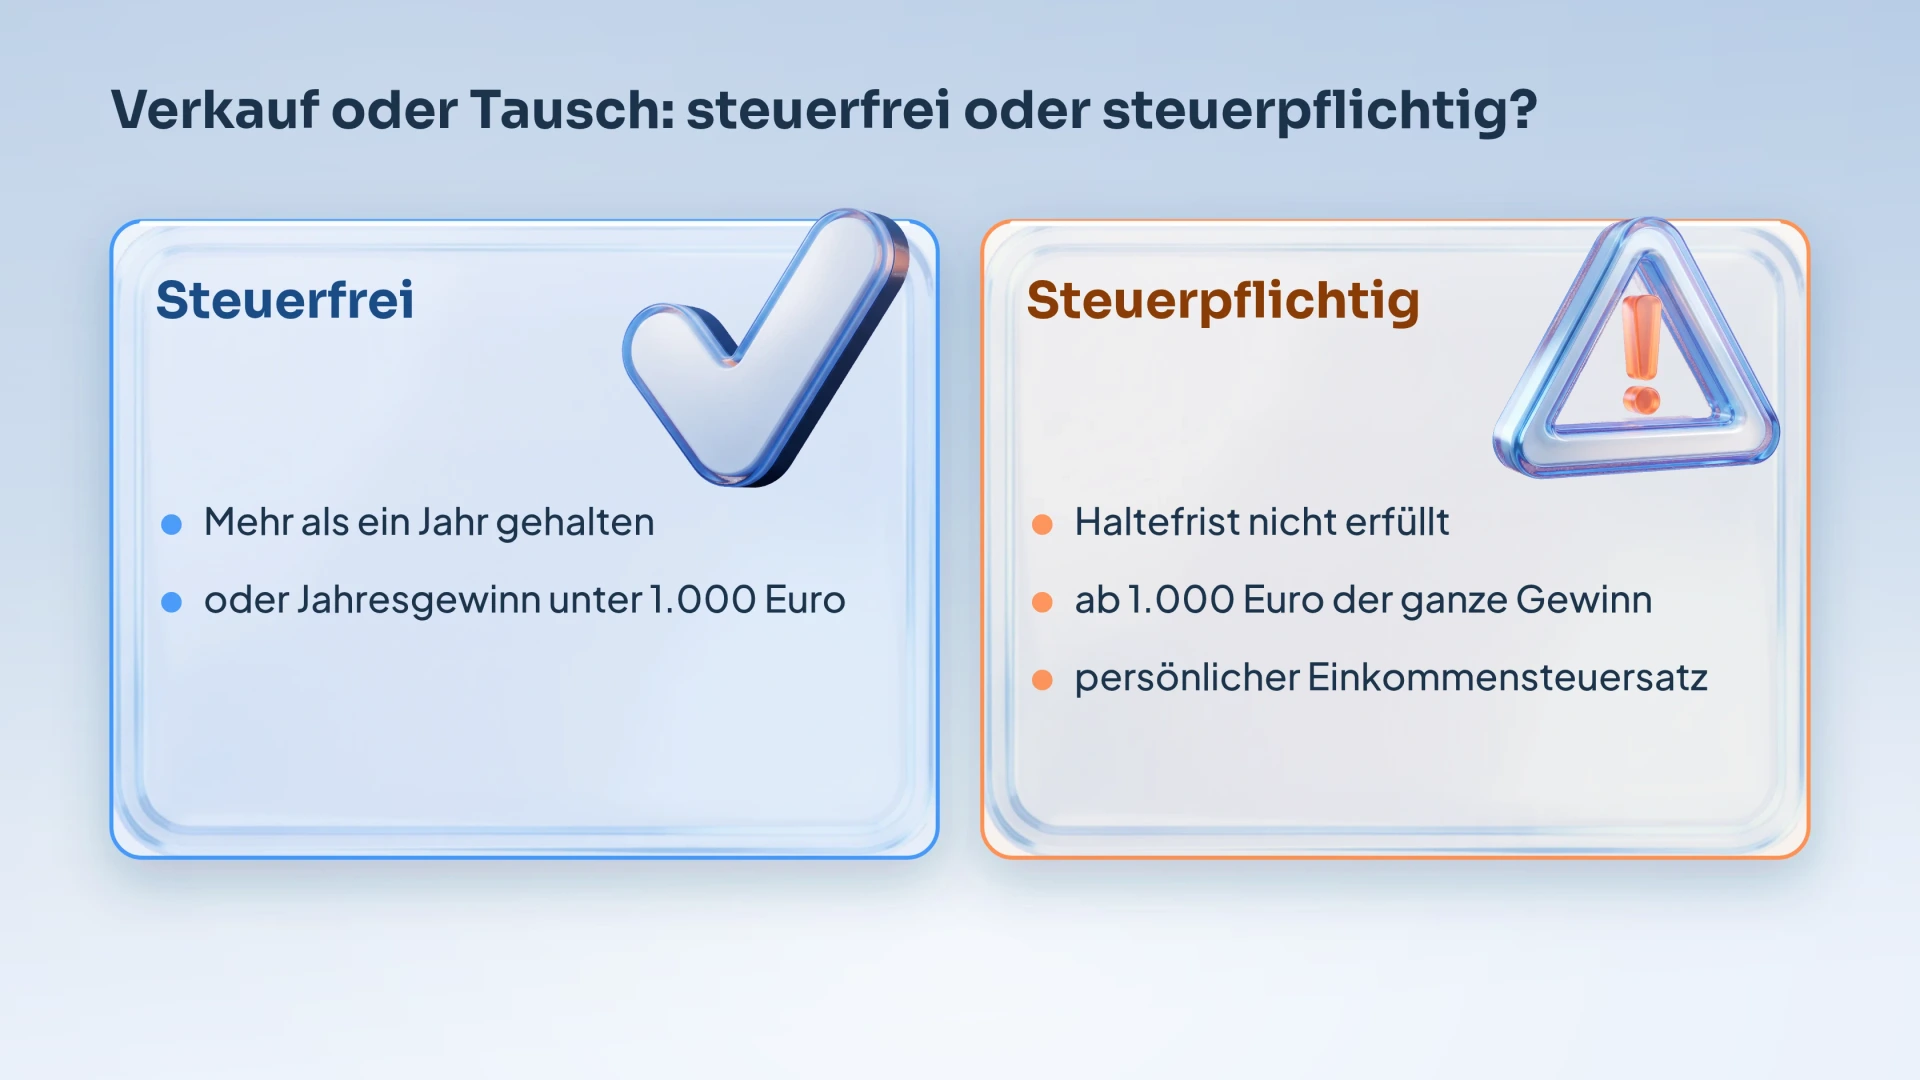
- Freigrenze: Liegt der Gesamtgewinn eines Jahres unter 1.000 Euro, bleibt er steuerfrei, ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig.
- Jeder Tausch zählt: Auch der Tausch gegen andere Kryptowerte ist eine Veräußerung. Dasselbe gilt für den Wechsel in einen Stablecoin.
- Verluste: Sie lassen sich nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnen, im selben Jahr sowie über Rücktrag und Vortrag.
- Gewerblichkeit: Das Gesetz nennt keine feste Zahl an Trades, ab der du gewerblich handelst. Es kommt auf den Einzelfall an.
Daytrading Steuern bei Krypto: Wie Spot-Trades besteuert werden
Wenn du Coins kaufst und verkaufst, handelst du steuerlich mit anderen Wirtschaftsgütern. So ordnet es das BMF-Schreiben vom 6. März 2025 ein. Verkaufst du Coins im Privatvermögen mit Gewinn, kann das danach ein privates Veräußerungsgeschäft sein. Diese Einordnung gilt, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt.
Du versteuerst diese Gewinne als sonstige Einkünfte mit deinem persönlichen Einkommensteuersatz. Die Abgeltungsteuer von 25 Prozent gilt dagegen nach dem Einkommensteuergesetz für Einkünfte aus Kapitalvermögen. Auf Spot-Gewinne wird sie nicht angewendet. Für Futures, Perpetuals und andere Derivate gelten eigene Regeln. Wir erklären sie in unserem Artikel zu Krypto Futures versteuern.
Warum die Haltefrist beim Daytrading kaum hilft
Die einjährige Haltefrist macht einen Verkauf steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Beim Daytrading erreichst du diese Frist in aller Regel nie. Deine Positionen sind nach Stunden oder wenigen Tagen wieder geschlossen.
Dazu kommt eine weitere Regel: Die Frist beginnt nach jedem Tausch neu. Hast du einen Coin lange gehalten und tauschst ihn in einen anderen, startet für den neuen Coin eine frische Frist. Wie die Haltefrist beim langfristigen Halten funktioniert, erklärt unser Steuer-Guide zur Krypto-Haltefrist.
Jeder Tausch ist ein Verkauf, auch gegen Stablecoins
Der Tausch von Kryptowerten in Euro, Waren, Dienstleistungen oder in andere Kryptowerte gilt steuerlich als Veräußerung, also als Verkauf. Das betrifft jeden Coin-zu-Coin-Trade. Tauschst du Bitcoin in einen Stablecoin, ist das ein Tausch in einen anderen Kryptowert und damit ebenfalls eine Veräußerung. Der spätere Rücktausch ist eine weitere Veräußerung.
Wer auf Stablecoin-Paaren handelt, trifft nur wenige Entscheidungen und löst damit trotzdem viele steuerlich relevante Vorgänge aus. Bei jedem Tausch zählt der Marktkurs der Coins, die du bekommst, als Verkaufserlös für die Coins, die du abgibst. Maßgeblich ist der Kurs zum Zeitpunkt des Tauschs.
Die Anschaffungskosten der neuen Coins sind das, was du für sie aufgewendet hast. Dafür gilt der Marktkurs der Coins, die du abgegeben hast. Nebenkosten des Erwerbs, die du bezahlt hast, kommen zu diesen Anschaffungskosten dazu.
Ein Beispiel mit angenommenen Zahlen zeigt, wie schnell solche Vorgänge entstehen. Du hast vor drei Wochen Bitcoin für 3.000 Euro gekauft. Jetzt tauschst du ihn in einen Stablecoin, und der Bitcoin ist dabei 3.400 Euro wert. Dabei machst du einen Gewinn von 400 Euro. Die Stablecoins haben für dich Anschaffungskosten von 3.400 Euro.
Am nächsten Tag tauschst du die Stablecoins in Ether, sie sind weiterhin 3.400 Euro wert. Dabei entsteht weder Gewinn noch Verlust, und für den Ether beginnt die Frist von vorn. Beide Tausche sind Veräußerungen. Gebühren lassen wir außen vor.
| Zeitpunkt | Vorgang | Ergebnis |
|---|---|---|
| Vor drei Wochen | Bitcoin gekauft | Kaufpreis 3.000 Euro |
| Erster Tausch | Bitcoin in Stablecoin getauscht | Gewinn 400 Euro |
| Am nächsten Tag | Stablecoins in Ether getauscht | Weder Gewinn noch Verlust |
| Gesamt | Zwei Veräußerungen | Gewinn 400 Euro |
Die Freigrenze von 1.000 Euro: eine Grenze, kein Freibetrag
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn dein Gesamtgewinn im Kalenderjahr unter 1.000 Euro liegt. Diese Grenze gilt seit dem Steuerjahr 2024. Bis einschließlich 2023 lag sie bei 600 Euro. Erreichst du 1.000 Euro oder mehr, ist der gesamte Gewinn steuerpflichtig, auch der Teil unterhalb der Grenze.
Ein Beispiel mit angenommenen Zahlen zeigt den Unterschied. Beträgt dein Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres 999 Euro, bleibt er steuerfrei. Beträgt er 1.001 Euro, sind alle 1.001 Euro steuerpflichtig.
| Gesamtgewinn im Jahr | Steuerpflichtig |
|---|---|
| 999 Euro | Nichts, steuerfrei |
| 1.001 Euro | Alle 1.001 Euro |
Prüfe deinen Gesamtgewinn deshalb regelmäßig über das Jahr verteilt. Wie sich die Freigrenze zusammen mit der Haltefrist einsetzen lässt, beschreibt unser Artikel zu steuerfreien Krypto-Verkäufen.
Gewinn berechnen: FIFO, Gebühren und Anschaffungskosten
Deinen Gewinn oder Verlust aus einem Verkauf berechnest du mit einer einfachen Formel. Der Veräußerungserlös ist das, was du beim Verkauf bekommst. Werbungskosten sind Kosten, die mit dem Verkauf zusammenhängen, zum Beispiel Transaktionsgebühren. Nebenkosten des Erwerbs, die du bezahlt hast, erhöhen dagegen die Anschaffungskosten der erhaltenen Coins.
Gewinn = Veräußerungserlös minus Anschaffungskosten minus Werbungskosten
Bei der Frage, welche Coins du verkauft hast, gilt nach Ansicht der Finanzverwaltung zuerst der Grundsatz der Einzelbetrachtung. Du ordnest dabei jeden verkauften Coin einem bestimmten Kauf zu. Geht das nicht, gelten für die Haltefrist die zuerst erworbenen Coins derselben Sorte, etwa Bitcoin oder Ether, als verkauft.
Wenn die Einzelbetrachtung nicht möglich ist, gilt für die Wertermittlung, also die Bewertung der verkauften Coins, die Durchschnittsmethode. Dabei rechnest du mit den durchschnittlichen Anschaffungskosten. Vereinfachend darfst du für die Wertermittlung stattdessen annehmen, dass die zuerst erworbenen Coins zuerst verkauft wurden. Diese Methode heißt First in, First out, kurz FIFO.
Dabei rechnest du für jede Wallet getrennt. Das nennt man walletbezogene Betrachtung. Innerhalb einer Wallet behältst du die gewählte Methode bei. Das gilt, bis alle Coins einer Sorte in dieser Wallet vollständig verkauft sind.
Für die Bewertung brauchst du bei jedem Tausch einen Kurs. Das Finanzamt akzeptiert dafür bis auf Weiteres Tageskurse. Möglich sind etwa der Tagesdurchschnittskurs, der Tageszeitkurs oder der Tagesschlusskurs. Das gilt, solange die Wertermittlung gleichmäßig ist. Gleichmäßig ist sie zum Beispiel nicht, wenn du für Anschaffungskosten und Veräußerungspreise Kurse aus unterschiedlichen Quellen oder zu unterschiedlichen Zeitpunkten nutzt.
Beispiel mit angenommenen Zahlen
Stell dir vor, du kaufst in einer Wallet am Montag 1 ETH für 2.000 Euro. Am Dienstag kaufst du 1 ETH für 2.100 Euro. Am Mittwoch verkaufst du 1 ETH für 2.250 Euro und zahlst dafür 5 Euro Transaktionsgebühr. Wir nehmen an, dass eine Einzelbetrachtung nicht möglich ist und du FIFO anwendest. Gebühren beim Kauf lassen wir außen vor.
| Tag | Vorgang | Betrag |
|---|---|---|
| Montag | Kauf von 1 ETH | 2.000 Euro |
| Dienstag | Kauf von 1 ETH | 2.100 Euro |
| Mittwoch | Verkauf von 1 ETH | 2.250 Euro |
So sieht die Rechnung dazu aus.
| Posten | Betrag |
|---|---|
| Veräußerungserlös | 2.250 Euro |
| Abzüglich Anschaffungskosten, Kauf vom Montag | 2.000 Euro |
| Abzüglich Transaktionsgebühr | 5 Euro |
| Gewinn | 245 Euro |
Nach FIFO gilt der Kauf vom Montag als verkauft. Dein Gewinn beträgt 245 Euro. Das ist der Veräußerungserlös von 2.250 Euro abzüglich der Anschaffungskosten von 2.000 Euro und der Gebühr von 5 Euro. Dieser Gewinn zählt zu deinem Gesamtgewinn des Jahres. In ihn gehen alle Verkäufe innerhalb der Haltefrist ein.
Hunderte Trades auswerten mit CoinTracking
Bei häufigem Handeln wiederholst du diese Rechnung für jeden einzelnen Verkauf. Mit einer Tabelle von Hand wird das bei Hunderten von Trades schnell unübersichtlich. In CoinTracking importierst du die Daten deiner Börsen und Wallets per API oder CSV-Datei. CoinTracking unterstützt mehrere Berechnungsmethoden, darunter FIFO.
Dazu unterstützt CoinTracking über 400 Börsen, Wallets und Blockchains. Über 2,2 Millionen Nutzer setzen auf die Plattform, die es seit 2012 gibt. Wie der Import im Detail funktioniert, erklärt unsere Anleitung zum Importieren von Börsendaten.
Deine Daytrading-Trades sauber auswerten
Importiere die Daten deiner Börsen und Wallets in CoinTracking und erstelle daraus deinen Steuerreport.
Verluste aus dem Daytrading verrechnen
Verluste aus privaten Veräußerungsgeschäften kannst du nur mit Gewinnen aus solchen Geschäften verrechnen. Im selben Kalenderjahr geht das höchstens bis zur Höhe dieser Gewinne. Mit Gehalt, Zinsen oder Dividenden verrechnest du Spot-Verluste daher nicht.
Bleibt nach dem Ausgleich ein Verlust übrig, mindert er nach dem Einkommensteuergesetz deine Gewinne aus privaten Veräußerungsgeschäften in anderen Jahren. Das betrifft das unmittelbar vorangegangene Jahr und die folgenden Jahre. Den Abzug im Vorjahr nennt man Rücktrag, den in den Folgejahren Vortrag. Beides geht nur gegen Gewinne derselben Art.
Ein Beispiel mit angenommenen Zahlen: Hast du in einem Jahr 4.000 Euro Gewinne und 1.500 Euro Verluste aus Spot-Trades, versteuerst du 2.500 Euro. Hast du dagegen 1.000 Euro Gewinne und 3.000 Euro Verluste, gleichst du 1.000 Euro im selben Jahr aus. Die übrigen 2.000 Euro Verlust trägst du zurück oder vor. Das Vorgehen im Detail beschreibt unser Leitfaden zur Krypto-Verlustverrechnung.
| Fall | Gewinne | Verluste | Ergebnis |
|---|---|---|---|
| Fall 1 | 4.000 Euro | 1.500 Euro | 2.500 Euro steuerpflichtig |
| Fall 2 | 1.000 Euro | 3.000 Euro | 1.000 Euro ausgeglichen, 2.000 Euro Verlust übrig |
Ab wann ist Krypto-Daytrading gewerblich?
Eine feste Zahl an Trades, ab der du als Gewerbetreibender giltst, steht weder im Gesetz noch in den Anweisungen der Finanzverwaltung. Laut BMF-Schreiben kann es eine gewerbliche Tätigkeit sein, wenn du Kryptowerte wiederholt kaufst, verkaufst oder tauschst. Zur Abgrenzung vom normalen privaten Anlegen können dabei die Kriterien des gewerblichen Wertpapier- und Devisenhandels herangezogen werden. Entscheidend ist der Einzelfall.
Was Gesetz und Finanzverwaltung zur Gewerblichkeit sagen
Nach dem Einkommensteuergesetz ist ein Gewerbebetrieb eine selbständige, nachhaltige Betätigung. Sie muss mit Gewinnerzielungsabsicht erfolgen und sich als Teilnahme am allgemeinen Wirtschaftsverkehr darstellen.
Das Handbuch der Finanzverwaltung setzt bei Wertpapieren hohe Hürden. Häufiges Kaufen und Verkaufen reicht danach für sich allein nicht für eine gewerbliche Tätigkeit. Daran ändert auch ein großer Umfang über längere Zeit nichts, solange sich der Handel in den bei Privatleuten üblichen Formen abspielt.
Außerdem überschreitet der An- und Verkauf von Wertpapieren in der Regel noch nicht den Rahmen der privaten Vermögensverwaltung. Diese Einschätzung gilt, solange die Tätigkeit nicht mit der eines Wertpapierhandelsunternehmens oder Finanzunternehmens vergleichbar ist. Gemeint sind Unternehmen, die berufsmäßig im Wertpapier- oder Finanzgeschäft arbeiten.
Folgen einer gewerblichen Tätigkeit
Gehören deine Coins zum Betriebsvermögen, also zu deinem Gewerbebetrieb, zählen die Einkünfte daraus zu den Einkünften aus Gewerbebetrieb. Die Regeln für private Veräußerungsgeschäfte, also die einjährige Haltefrist und die Freigrenze von 1.000 Euro, gelten dann nicht mehr.
Hinzu kommt die Gewerbesteuer. Als Einzelperson hast du nach dem Gewerbesteuergesetz beim Gewerbeertrag einen Freibetrag von 24.500 Euro. Für das Betriebsvermögen gelten außerdem eigene Regeln zu Aufzeichnung und Aufbewahrung.
Wer sehr intensiv handelt, stößt irgendwann auch auf die Frage nach einer Trading-GmbH. Das ist eine individuelle Gestaltungsfrage, die wir hier nicht bewerten. Ob du gewerblich handelst, solltest du früh mit einem Steuerberater klären, am besten bevor das Finanzamt nachfragt.
Daytrading-Gewinne in der Steuererklärung: Anlage SO
Gewinne und Verluste aus dem Spot-Handel trägst du in der Anlage SO ein. Laut der Anleitung der Finanzverwaltung zur Einkommensteuererklärung gehören dorthin Veräußerungen von Kryptowerten. Voraussetzung ist, dass zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt. Welche Zeilen gelten, ändert sich von Jahr zu Jahr. Prüfe sie deshalb im aktuellen Formular.
Du musst deine Angaben in der Steuererklärung wahrheitsgemäß und nach bestem Wissen und Gewissen machen. Kaufst oder verkaufst du Kryptowerte über eine zentrale Handelsplattform mit Sitz im Ausland, greift eine erweiterte Mitwirkungspflicht. Du musst dann stärker bei der Aufklärung deiner Geschäfte mitwirken. Nach Ansicht der Finanzverwaltung gehört dazu, dass du regelmäßig und vollständig die Transaktionsübersichten abrufst. Fehlende Aufzeichnungen und Datenverluste gehen zu deinen Lasten.
Exportiere deine Transaktionsübersichten deshalb regelmäßig, denn bei einigen Anbietern ist der Abruf zeitlich beschränkt. Außerdem müssen Anbieter von Krypto-Dienstleistungen bestimmte Transaktionen ihrer Kunden an die Finanzbehörden melden. Grundlage ist das Kryptowerte-Steuertransparenzgesetz, das die EU-Richtlinie DAC8 umsetzt. Deine eigenen Aufzeichnungen sollten deshalb vollständig und stimmig sein.
Dein Finanzamt kann einen Steuerreport nach dem BMF-Schreiben als Grundlage für deinen Steuerbescheid nehmen, wenn er plausibel wirkt. Dafür sind regelmäßig Auszüge der Reporteinstellungen nötig, etwa zu den angesetzten Kursen und zur Verkaufsreihenfolge der Coins, zum Beispiel FIFO. Änderungen an den Werten schaden der Plausibilität in der Regel nicht, wenn du sie kenntlich machst und nachvollziehbar begründest.
Geplante Steuerreform: der aktuelle Stand
Stand der Debatte
Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf veröffentlicht. Die Kabinettsbefassung ist laut Bundesfinanzministerium für den 14. Oktober 2026 vorgesehen. Laut Referentenentwurf sollen Gewinne aus Tauschkryptowerten wie Bitcoin und Ether, die nach dem 31. Dezember 2026 angeschafft werden, als Einkünfte aus Kapitalvermögen mit 25 Prozent Abgeltungsteuer zuzüglich Solidaritätszuschlag besteuert werden. Für früher angeschaffte Bestände soll die einjährige Haltefrist weiter gelten.
Ein Gesetz gibt es noch nicht, und die in diesem Artikel beschriebene Rechtslage gilt unverändert. Den aktuellen Stand halten wir in unseren Beiträgen zur Krypto-Haltefrist-Reform und zum Referentenentwurf fest.
Fazit: Dokumentation und Einzelfall entscheiden
Krypto-Daytrading mit Coins wird in Deutschland als privates Veräußerungsgeschäft besteuert. Die wichtigste Maßnahme für dich ist eine lückenlose Dokumentation jedes einzelnen Trades. Bei Zweifeln, vor allem zur Frage der Gewerblichkeit, hole dir den Rat eines Steuerberaters.
Deine Daytrading-Steuer im Überblick
Mit CoinTracking importierst du deine Trades per API oder CSV-Datei und erstellst daraus deinen Steuerreport.